Il termometro del rischio Paese è arrivato a segnare per la Francia 30 punti in più dell'Italia. Roma ha guadagnato quindi ancora terreno nel barometro dell'affidabilità misurata dal confronto dei rendimenti dei rispettivi titoli di Stato, Oat e Btp: non si era mai visto dalla nascita dell'euro una tale distanza tra Parigi e Roma. Un altro indizio di come storie diverse, tra conti, debito e fisco, possano segnare la strada in modo diverso anche quando il contesto è comune, come quello raccontato dalle tensioni su tutto il mercato mondiale dei bond, a partire dal mercato dei tanto sicuri Treasury americani. Tensioni geopolitiche, inflazione e pressione sulla traiettoria dei tassi unite alla domanda esplosiva di emissioni per finanziare la crescita dell'IA, stanno spingendo i rendimenti al rialzo un po' ovunque. Nessuno si salva.
Ma per la Francia c'è un tema a sé. Non c'è il rischio di una crisi finanziaria (al momento), ma c'è sul tavolo una questione di credibilità della politica fiscale. Il mercato sta diventando sempre più esigente in termini di premio per il rischio: chiede più rendimento per comprare gli Oat di Parigi. E lo fa con un'attenzione sempre più alta non solo alla capacità di uno stato attrarre capitali, ma anche sulla capacità di uscire dall'impasse tra l'esigenza di ridurre il deficit e le promesse politiche a otto mesi dalle elezioni presidenziali e a poche settimane dal voto sulla legge di bilancio 2027. Del resto, anche Marine Le Pen non convince: in testa nei sondaggi, propone il pensionamento a 60-62 anni, pur promettendo di riportare il deficit sotto il 3% del Pil entro il 2030. Rispetto al 2026, per centrare l'obiettivo servirebbero entro il 2030 tagli per 140 miliardi, il 4,7% del Pil: circa lo 0,8% l'anno. Ma dal 1979, va ricordato, il saldo primario è migliorato di almeno lo 0,8% del Pil soltanto otto volte, e mai per due anni consecutivi. Per questo anche lo spread tra Oat e Bund tedesco (arrivato a superare quota 140 punti) sta diventando un altro indicatore chiave, non lontano dai livelli compresi tra 150 e 160 punti, record dalla crisi dei debiti sovrani del 2011-2012. Anche se ieri i rendimenti hanno ritracciato a fine giornata rispetto all'ennesimo rialzo (riducendo a circa 28 punto la distanza Roma-Parigi), siamo sempre a quota 4,85% per la scadenza decennale. Nell'ultimo mese i rendimenti sono schizzati di 52 punti base, mentre nell'ultimo anno sono volati di 134 punti base.
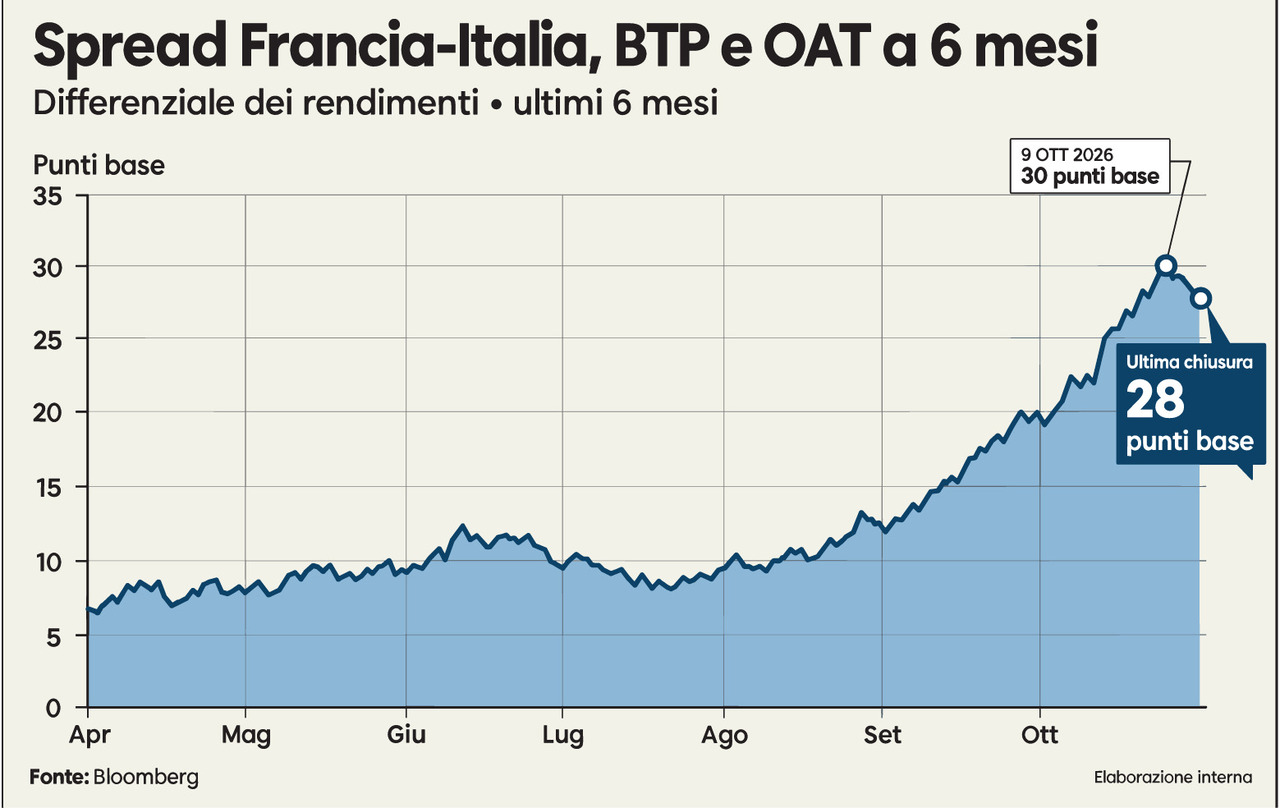
Il confronto
Il nodo non è tanto lo stock di debito (circa il 115% del Pil alla fine dell'anno scorso), dicono gli analisti di Ubs Gws Italia, quanto la persistenza di deficit elevati, che lascia prevedere una crescita incessante del debito francese. Che può solo aumentare, in un pericoloso circolo vizioso, se i rendimenti continuano a salire, a suon di interessi. La Francia, infatti, è in deficit dal 1974 e negli anni recenti il disavanzo si è attestato al 5%, lontano dalla soglia del 3% indicata dall'Ue. Per trovare l'ultimo avanzo primario - il surplus tra entrate e uscite fiscali al lordo degli interessi - bisogna tornare al 2001. E mentre la bozza di bilancio per il 2027 prevede un deficit ancora al 5% del Pil, nonostante un consolidamento da 54 miliardi, tra tagli, congelamento dei trasferimenti sociali e maggiori imposte, lo sforzo resta ben al di sotto di quanto richiesto dall'Ue. Certi numeri rischiano di peggiorare sotto il peso di una situazione politica complessa appesantita anche da manifestazioni e proteste. Difficile procedere con riforme e consolidamento fiscale. Ecco perché qualcuno sul mercato ha richiamato in ballo il ruolo della Bce per calmierare i rendimenti dei bond. Anche per scongiurare il minimo rischio di contagio, qualora ci sia. Francoforte potrebbe rallentare la riduzione del proprio bilancio o ricorrere al Transmission Protection Instrument (Tpi), creato nel 2022, che consente acquisti senza limiti ex ante di singoli titoli di Stato. A patto che lo Stato in questione adotti politiche «sane e sostenibili».
Guardando agli altri Paesi Ue esposti al rischio di allargamento dello spread, però, la distanza misurata sul mercato dallo spread tra Italia e Francia, ha le sue basi. Certamente l'Italia per esempio, sottolineano gli esperti, può contare su un deficit inferiore e su risultati storici migliori nel consolidamento fiscale, partendo da un debito pubblico più elevato, vicino al 137% del Pil.
C'è però un'altra differenza ben più importante: l'Italia dipende meno dai finanziamenti esteri. Guardando alla posizione patrimoniale netta sull'estero, il sistema economico italiano (compresi i privati) è creditore verso il resto del mondo per oltre il 15% del Pil; la Francia è invece debetrice per quasi il 30% e la Spagna per il 44%. Lo stesso vale per la base di investitori: gli operatori esteri detengono appena il 34% del debito italiano, contro il 54% di quello francese e il 49% di quello spagnolo. Questo non rende l'Italia immune: costi di finanziamento più elevati e prezzi delle materie prime energetiche pesano sui conti. Ma credibilità e fiducia non sono in discussione per gli investitori. Mentre per Paul Krugman, Premio Nobel per l'Economia, «è possibile che la Francia sia diventata un Paese troppo grande per essere salvato dalla Bce («too big to save», ndr), a causa della crisi del debito».
© RIPRODUZIONE RISERVATA
>> Home